Bayangkan Anda sedang
memilih sebuah produk. Di kemasannya tertulis sustainable, eco-friendly,
atau better for the planet. Warnanya hijau, terdapat gambar daun, dan
perusahaan menjelaskan komitmennya terhadap keberlanjutan.
Kita mungkin langsung
berpikir: produk ini lebih baik bagi lingkungan. Tetapi, lebih baik
dibandingkan apa? Berdasarkan data apa? Dan siapa yang memastikan klaim
tersebut benar?
Pertanyaan sederhana ini
menjadi semakin penting ketika Environmental, Social, and Governance (ESG)
berkembang menjadi bagian dari strategi bisnis. Perusahaan semakin aktif
berbicara mengenai pengurangan emisi, energi terbarukan, ekonomi sirkular,
kesejahteraan pekerja, hingga tata kelola. Pada saat yang sama, citra sebagai
perusahaan yang berkelanjutan semakin memiliki nilai bagi konsumen, investor,
dan pemangku kepentingan.
Di sinilah muncul sebuah
paradoks: semakin berharga citra keberlanjutan, semakin besar pula dorongan
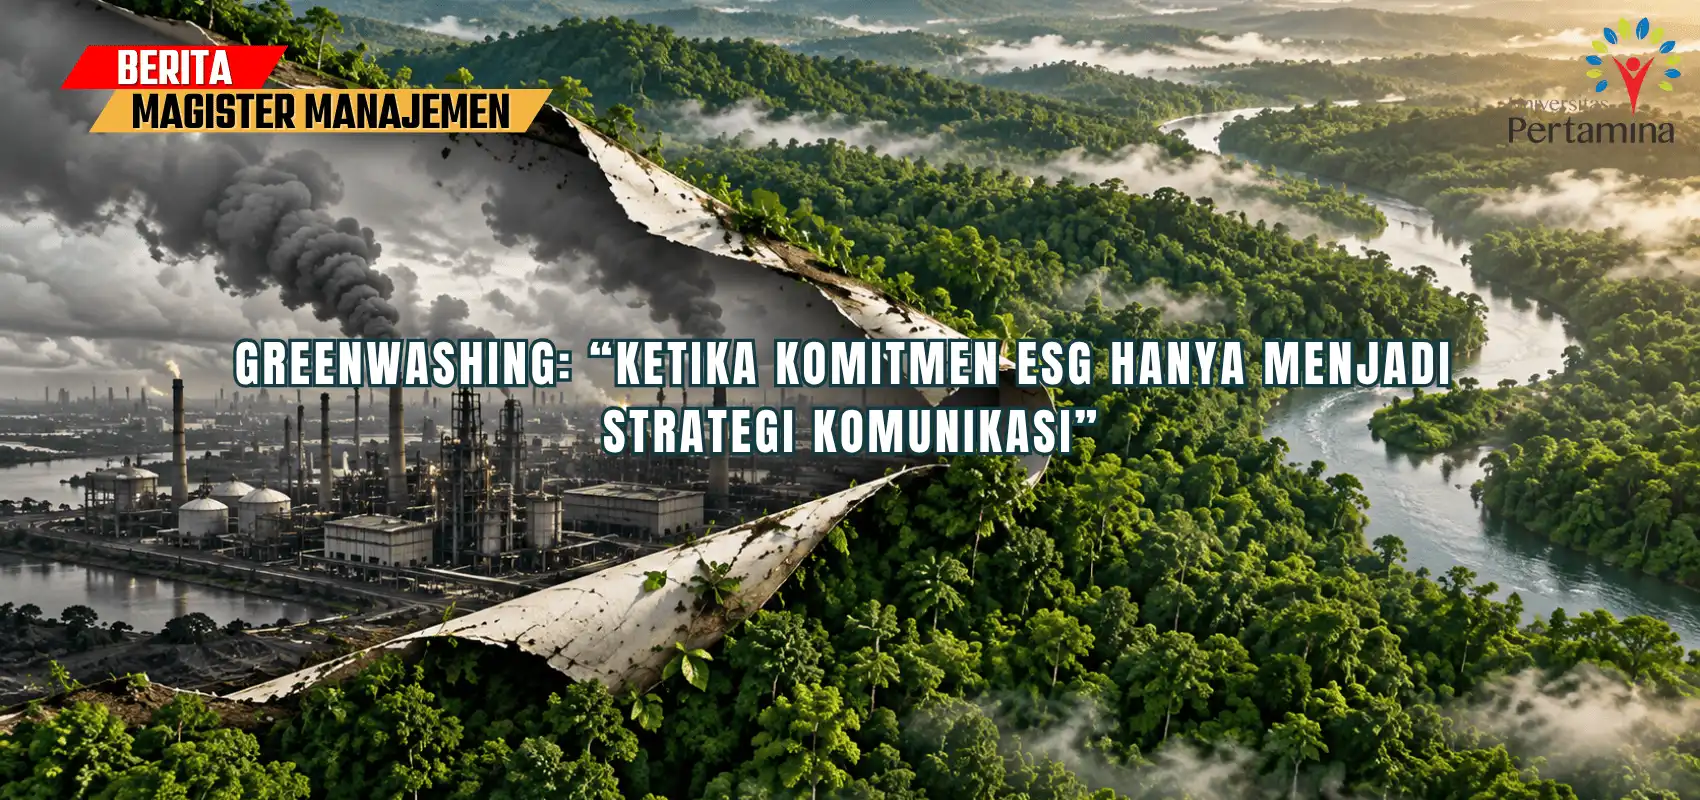
untuk terlihat berkelanjutan. Fenomena inilah yang dikenal sebagai greenwashing.
Greenwashing umumnya
dipahami sebagai upaya membangun persepsi bahwa suatu produk, aktivitas, atau
perusahaan lebih ramah lingkungan daripada kondisi yang sebenarnya. Namun,
penelitian menunjukkan bahwa fenomenanya jauh lebih kompleks. Greenwashing
tidak selalu berbentuk kebohongan yang terang-terangan. Ia dapat muncul ketika
perusahaan hanya menonjolkan informasi positif, menggunakan klaim yang terlalu
umum, atau menciptakan jarak antara apa yang dikomunikasikan dan apa yang
benar-benar dilakukan.
Sebuah systematic
literature review yang diterbitkan dalam Journal of Environmental Management
menganalisis 111 studi mengenai pengukuran
greenwashing di tingkat perusahaan. Dua pendekatan yang paling banyak digunakan
adalah selective disclosure dan decoupling. Yang terakhir
menggambarkan kesenjangan antara komunikasi perusahaan dengan tindakan atau
kinerja aktualnya. Sebanyak 78 dari 111 studi dalam tinjauan
tersebut menggunakan pendekatan yang berkaitan dengan decoupling.
Temuan tersebut
menunjukkan bahwa persoalan greenwashing sebenarnya bukan sekadar apakah
perusahaan melakukan aktivitas keberlanjutan atau tidak. Persoalannya adalah
apakah narasi yang dibangun perusahaan sejalan dengan kenyataan yang dapat
dibuktikan.
Tantangan ini semakin
besar karena klaim lingkungan telah menjadi bagian dari komunikasi bisnis.
European Commission mencatat bahwa dalam pemeriksaan terhadap environmental
claims, 53% klaim yang diteliti
memberikan informasi yang samar, menyesatkan, atau tidak berdasar, sementara
40% tidak memiliki bukti pendukung yang memadai.
Kasus di industri
penerbangan memberikan gambaran nyata. Di Inggris, Advertising Standards
Authority (ASA) menilai klaim Wizz Air sebagai “one of the
greenest choices in air travel” menyesatkan karena konsumen tidak diberikan
dasar perbandingan yang memadai. Dalam kasus Virgin Atlantic, ASA juga
mempermasalahkan penggunaan klaim “100% sustainable aviation fuel”
karena konsumen dapat menangkap kesan bahwa penerbangan tersebut sepenuhnya
berkelanjutan, sementara sustainable aviation fuel tetap memiliki dampak
lingkungan jika dilihat sepanjang siklus hidupnya.
Kasus tersebut
memperlihatkan sesuatu yang penting: sebuah perusahaan dapat benar-benar
melakukan inisiatif keberlanjutan, tetapi cara mengomunikasikannya tetap dapat
menyesatkan apabila konteks, batasan, dan bukti tidak disampaikan dengan jelas.
Persoalan yang sama
menjadi semakin relevan di Indonesia. Otoritas Jasa Keuangan melalui POJK Nomor 51/POJK.03/2017 telah mengatur
penerapan keuangan berkelanjutan dan kewajiban sustainability report bagi
Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik. Dalam pengembangan
keuangan berkelanjutan, OJK juga mengidentifikasi greenwashing, bersama social washing
dan impact washing, sebagai salah satu risiko yang perlu diperhatikan.
Hal ini penting bagi
manajemen karena ketika ESG menjadi dasar pertimbangan investor, konsumen,
regulator, dan mitra bisnis, informasi ESG berubah menjadi bagian dari
informasi bisnis yang memiliki konsekuensi nyata. Klaim yang tidak akurat dapat
memengaruhi reputasi perusahaan, kepercayaan stakeholder, keputusan investasi,
bahkan menimbulkan risiko hukum dan regulasi.
Dengan demikian,
greenwashing seharusnya tidak dipandang hanya sebagai persoalan komunikasi atau
pemasaran. Ia merupakan persoalan strategi dan tata kelola.
Perusahaan yang ingin
membangun kredibilitas ESG perlu memastikan bahwa setiap klaim memiliki dasar
yang jelas. Pernyataan mengenai pengurangan emisi, misalnya, seharusnya dapat
menjelaskan berapa besar pengurangannya, dibandingkan dengan tahun dasar apa,
menggunakan metode pengukuran apa, dan bagaimana pencapaiannya diverifikasi.
Demikian pula, target net zero perlu dibedakan secara jelas dari
pencapaian aktual.
Pada titik ini,
sustainability report juga perlu dilihat secara kritis. Laporan keberlanjutan
bukan sekadar dokumen untuk memenuhi kewajiban, tetapi merupakan sarana bagi
perusahaan untuk menjelaskan bagaimana strategi keberlanjutan diterjemahkan
menjadi target, indikator, tindakan, dan hasil. Penelitian terbaru terhadap 41 artikel mengenai sustainability
assurance
menunjukkan bahwa assurance dengan cakupan dan kualitas yang kuat dapat
membantu mengurangi risiko greenwashing, sementara assurance yang lemah atau
simbolis dapat menimbulkan risiko assurance-washing.
Artinya, membangun ESG
yang kredibel membutuhkan lebih dari sekadar komunikasi yang baik. Perusahaan
perlu memastikan adanya konsistensi antara strategi, tindakan, pengukuran,
pelaporan, dan akuntabilitas.
Pada akhirnya,
greenwashing memberikan pelajaran penting bagi dunia bisnis. Di tengah
meningkatnya perhatian terhadap keberlanjutan, perusahaan mungkin semakin mudah
mengatakan bahwa mereka “hijau”. Namun, semakin besar klaim yang dibuat,
semakin besar pula tuntutan untuk membuktikannya.
ESG yang kredibel bukan
tentang membuat perusahaan terlihat lebih berkelanjutan, melainkan tentang
memastikan bahwa keberlanjutan benar-benar menjadi bagian dari bagaimana
perusahaan mengambil keputusan, mengelola risiko, menciptakan nilai, dan
mempertanggungjawabkan dampaknya.
Sebab pada akhirnya,
publik tidak hanya membutuhkan perusahaan yang pandai berbicara tentang
keberlanjutan. Publik membutuhkan perusahaan yang mampu membuktikannya.