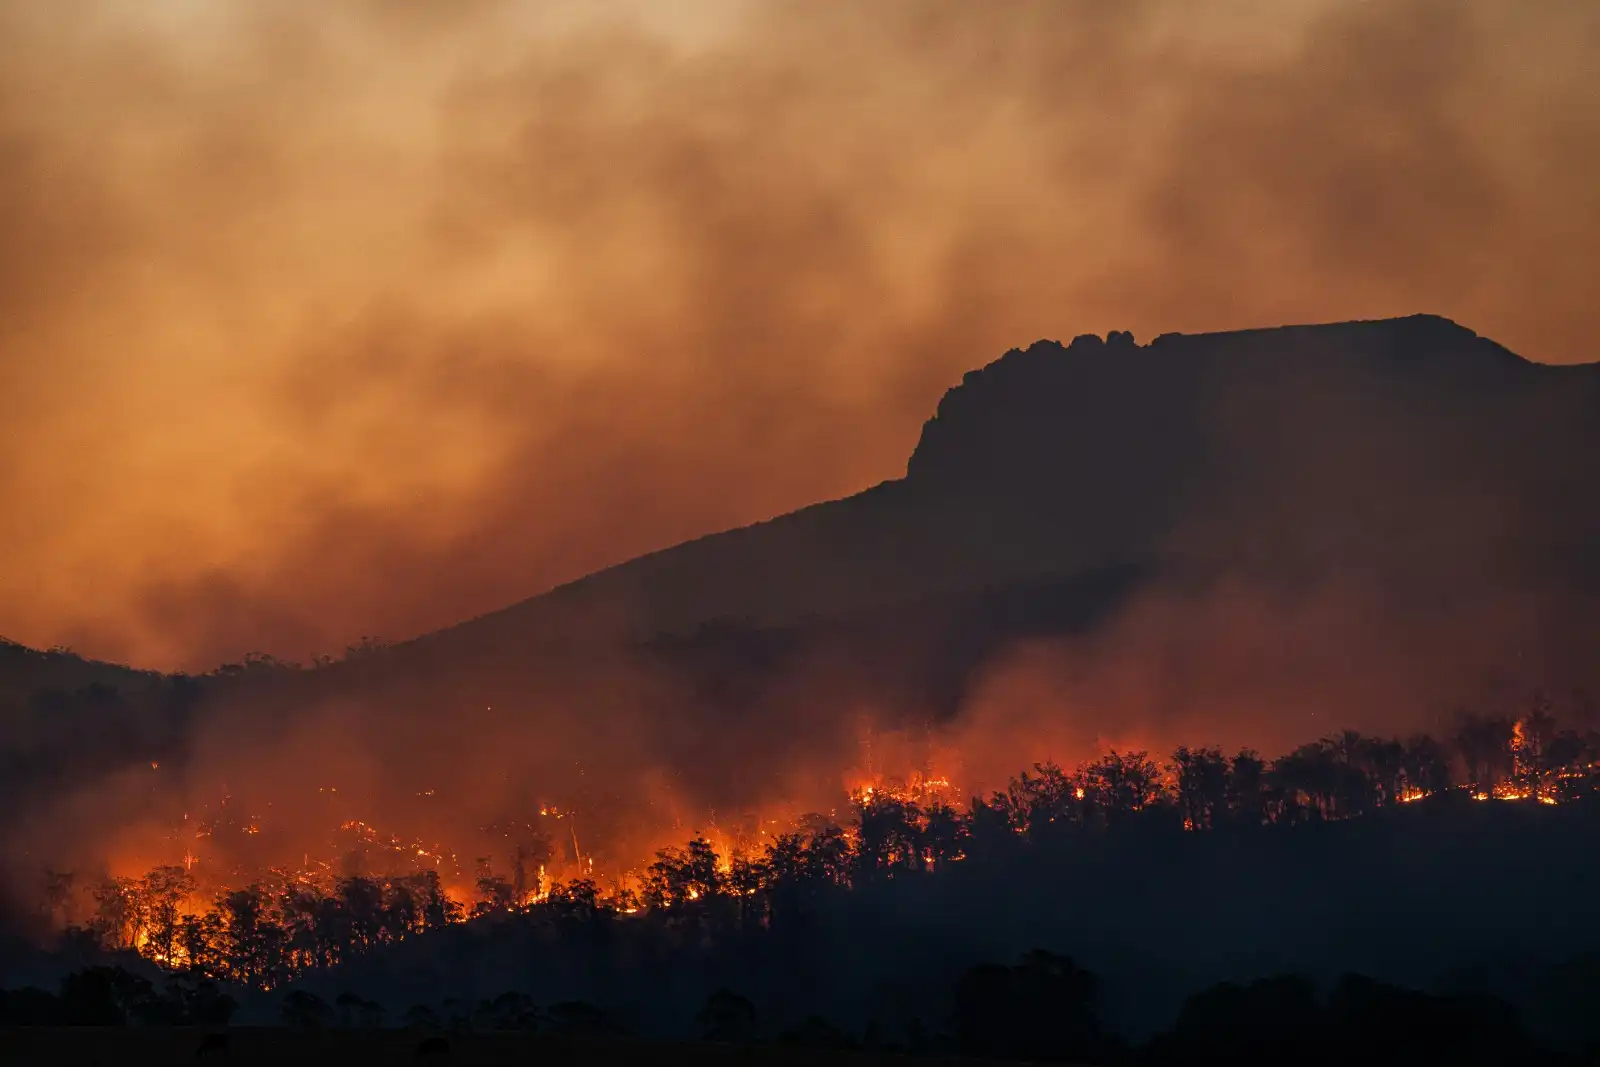
Kebakaran lahan gambut bukan sekadar persoalan munculnya titik api. Ketika kondisi gambut menjadi kering, material organik di dalamnya dapat lebih mudah terbakar. Api juga dapat menjalar hingga lapisan bawah permukaan tanah sehingga kebakaran lebih sulit dideteksi dan dipadamkan.
Data Kementerian Kehutanan menunjukkan, luas kebakaran lahan gambut di Indonesia mencapai 494.452 hektare pada 2019, kemudian turun menjadi 19.776 hektare pada 2022. Namun, pada 2023 luas kebakaran lahan gambut kembali meningkat menjadi 187.279 hektare, sebelum turun menjadi 31.449 hektare pada 2024 dan 27.570 hektare pada 2025.
Data tersebut menunjukkan bahwa risiko kebakaran gambut dapat berubah dari waktu ke waktu. Lantas, seberapa besar risiko kebakaran lahan gambut dan bagaimana cara menghitungnya?
Risiko Kebakaran Bisa Dibaca dari Data
Risiko pada dasarnya berkaitan dengan ketidakpastian: suatu kejadian mungkin terjadi, tetapi belum tentu terjadi. Karena itu, salah satu cara memahami risiko adalah dengan melihat kemungkinan terjadinya suatu kejadian dan potensi dampak yang ditimbulkannya.
Dalam konteks kebakaran gambut, data yang digunakan tidak hanya berupa catatan luas area terbakar. Kondisi cuaca, kekeringan, kelembapan bahan bakar, hingga potensi penyebaran api juga dapat menjadi bagian dari analisis.
Badan Meteorologi, Klimatologi, dan Geofisika (BMKG), misalnya, memiliki sistem peringatan dini karhutla yang menggunakan sejumlah indeks, seperti Fine Fuel Moisture Code (FFMC), Duff Moisture Code (DMC), Drought Code (DC), Initial Spread Index (ISI), Build-Up Index (BUI), dan Fire Weather Index (FWI). Masing-masing indeks memberikan informasi berbeda mengenai kondisi bahan bakar, kekeringan, potensi penyebaran, hingga intensitas api.
Khusus Drought Code, misalnya, BMKG menggunakannya untuk menggambarkan tingkat kekeringan bahan organik padat di lapisan bawah permukaan tanah. Nilai yang semakin tinggi menunjukkan kondisi yang semakin kering dan berpotensi meningkatkan kemudahan terjadinya kebakaran.
Artinya, data dapat digunakan bukan hanya untuk mengetahui di mana kebakaran terjadi, tetapi juga untuk membaca kondisi yang meningkatkan potensi terjadinya kebakaran dan perilaku api.
Contoh Sederhana Menghitung Risiko dari Data
Lalu, bagaimana data tersebut dapat diterjemahkan menjadi angka?
Salah satu contoh sederhana adalah menghitung proporsi luas kebakaran gambut terhadap keseluruhan luas karhutla. Berdasarkan data Kementerian Kehutanan, pada 2023 luas kebakaran di lahan gambut mencapai 187.279 hektare, sedangkan total luas kebakaran hutan dan lahan mencapai 1.161.193 hektare.
Jika dihitung:
187.279 ÷ 1.161.193 × 100% ≈ 16,13%
Artinya, sekitar 16,13 persen luas karhutla pada 2023 terjadi di lahan gambut.
Namun, angka tersebut perlu dipahami dengan tepat.
Proporsi luas terbakar bukan berarti probabilitas sebuah lahan gambut untuk terbakar adalah 16,13 persen.
Untuk menghitung probabilitas kebakaran pada suatu lokasi secara lebih spesifik, diperlukan data yang lebih rinci dan berulang dari waktu ke waktu. Data tersebut kemudian dapat dikombinasikan dengan variabel seperti curah hujan, kelembapan, suhu, kondisi lahan, hotspot, serta faktor lainnya untuk membangun model statistik.
Dengan demikian, semakin lengkap data yang tersedia, semakin banyak faktor yang dapat diperhitungkan dalam pemodelan risiko.
Dari Probabilitas hingga Potensi Kerugian
Analisis risiko juga tidak berhenti pada pertanyaan “seberapa mungkin kebakaran terjadi?” Pertanyaan berikutnya adalah “seberapa besar dampaknya jika kebakaran benar-benar terjadi?”
Di sinilah konsep aktuaria menjadi relevan.
Dalam ilmu aktuaria, ketidakpastian dapat dianalisis secara kuantitatif menggunakan matematika, statistika, probabilitas, dan pemodelan risiko. Data historis dapat digunakan untuk memahami pola kejadian, kemudian model dikembangkan untuk memperkirakan berbagai kemungkinan di masa mendatang.
Sebagai ilustrasi konsep, apabila suatu model menunjukkan kemungkinan terjadinya kebakaran sebesar 10 persen dan potensi kerugian ketika kebakaran terjadi mencapai Rp1 miliar, maka nilai ekspektasi kerugian secara sederhana adalah:
10% × Rp1 miliar = Rp100 juta
Nilai Rp100 juta tersebut bukan berarti kerugian yang pasti terjadi. Angka tersebut merupakan nilai ekspektasi berdasarkan probabilitas dan besarnya kerugian yang diasumsikan. Dalam analisis aktuaria yang sebenarnya, perhitungan dapat melibatkan distribusi probabilitas, berbagai skenario, ketidakpastian, serta simulasi untuk menghasilkan gambaran risiko yang lebih komprehensif.
Karena itu, kemampuan mengolah data dan memahami probabilitas menjadi penting untuk mengubah data mentah menjadi informasi yang dapat digunakan dalam pengambilan keputusan.
Mengapa Kemampuan Menghitung Risiko Semakin Penting?
Kebutuhan untuk memahami risiko juga semakin relevan ketika kondisi cuaca dapat memengaruhi potensi kekeringan dan karhutla.
Dalam prediksi musim kemarau 2026, BMKG memperkirakan 64,5 persen Zona Musim (ZOM) di Indonesia mengalami curah hujan musim kemarau di bawah normal. Sebanyak 61,4 persen ZOM juga diprediksi mengalami puncak musim kemarau pada Agustus 2026.
Memasuki September 2026, sekitar 81 persen ZOM telah memasuki musim kemarau. BMKG juga mencatat 1.637 titik mengalami Hari Tanpa Hujan (HTH) kategori ekstrem, yakni lebih dari 60 hari berturut-turut tanpa hujan. Kondisi atmosfer yang relatif kering tersebut turut meningkatkan potensi karhutla di sejumlah wilayah, termasuk pada lahan gambut yang memungkinkan api menjalar ke lapisan bawah permukaan tanah.
Situasi tersebut menunjukkan bahwa kemampuan membaca data tidak hanya berguna untuk memahami apa yang sudah terjadi, tetapi juga untuk memperkirakan berbagai kemungkinan yang dapat terjadi di masa mendatang.
Belajar Mengukur Risiko Bersama Sains Aktuaria UPER
Kebutuhan tersebut menjadi salah satu ruang pembelajaran dalam Program Studi Sains Aktuaria Universitas Pertamina (UPER). Program studi ini dirancang untuk membekali mahasiswa dengan kemampuan mengidentifikasi, menganalisis, dan mengelola risiko melalui pendekatan matematika, statistika, sains data, dan pemodelan. Pembelajarannya juga memiliki perhatian khusus pada sektor energi dan manajemen risiko.
Kurikulum Sains Aktuaria UPER mencakup mata kuliah seperti Statistika dan Probabilitas, Pengantar Sains Data, Metode Peramalan, Model Stokastik, Manajemen Risiko, Pemodelan Risiko 1 dan 2, Pembelajaran Mesin, hingga Asuransi Bidang Energi. Program studi ini juga menawarkan peminatan Asuransi Umum, Asuransi Energi, dan Manajemen Risiko.
Dengan bekal tersebut, mahasiswa tidak hanya belajar bagaimana menghitung risiko secara teoritis, tetapi juga memahami bagaimana data dan model dapat digunakan untuk menghadapi ketidakpastian dalam berbagai sektor. Kemampuan tersebut relevan dengan kebutuhan industri yang semakin membutuhkan pengambilan keputusan berbasis data.
Pemanfaatan data untuk mengukur risiko lingkungan mendukung SDG 13: Penanganan Perubahan Iklim, serta Asta Cita ke-4 dan ke-8 melalui penguatan sains, teknologi, dan keselarasan dengan alam. Dalam semangat UPER Berdampak, Sains Aktuaria UPER membekali mahasiswa dengan matematika, statistika, dan pemodelan risiko untuk mengolah data menjadi dasar pengambilan keputusan dalam menghadapi persoalan nyata, termasuk risiko kebakaran gambut